CBAM 확정기간, 인증서는 몇 장 사야 할까: 2027년 첫 구매 전 확인할 것
2027년 2월부터 CBAM 인증서 판매가 시작됩니다. 전환기간처럼 배출량만 계산해서는 구매량이 나오지 않습니다. 무상할당 공제와 기본값·실측값 비교까지 첫 구매 전에 확인할 것을 정리했습니다.
알루미늄·철강 등 CBAM 대상 소재를 EU로 수출하는 기업
2027년 2월 인증서 판매가 시작되면, EU 수입자는 수출기업이 넘겨준 배출량 자료로 몇 장을 살지 정합니다.
이 계산에 걸려 있는 것은 수출 단가와 다음 공급계약 조건입니다.
미리 계산하지 않으면
자료가 늦거나 부족해 불리한 기본값이 적용되고, 비용 근거 없이 단가 협상에 들어가게 됩니다.
미리 계산해 두면
기본값과 실측값의 차이, 해마다 늘어나는 구매량을 근거로 수입자와 비용·일정을 먼저 논의할 수 있습니다.
핵심 요약
CBAM 인증서 구매량은 내재배출량에서 무상할당 공제를 뺀 값이고, 기본값과 실측값을 함께 계산해 비교해야 합니다.
- 2027년 2월 판매 시작, 9월 30일까지 제출
- 무상할당 공제는 해마다 축소
- 기본값·실측값·스크랩 시나리오 비교
“그래서 인증서를 몇 장 사야 하나요?”
CBAM(탄소국경조정제도) 대상 소재를 EU로 수출하는 기업에서 요즘 가장 많이 나오는 질문입니다. 2024~2025년 전환기간에는 배출량을 계산해 보고하면 끝났습니다. 2026년 1월 확정기간이 시작되면서, 2026년 수입분부터는 EU 수입자가 배출량만큼 인증서를 사서 제출해야 합니다.
인증서를 사는 것은 EU 쪽 수입자입니다. 그런데 몇 장을 살지는 수출기업이 넘겨준 내재배출량 자료로 정해집니다. 그래서 수출기업도 계산 구조를 알고, 수입자가 자료를 요청하기 전에 숫자를 먼저 쥐고 있어야 합니다.
- 2027년 2월 1일 — 인증서 판매 시작
- 2027년 3월 말부터 — 분기 말마다 50% 이상 보유
- 2027년 9월 30일 — 2026년분 신고·인증서 제출
구매량은 공제까지 빼야 나온다
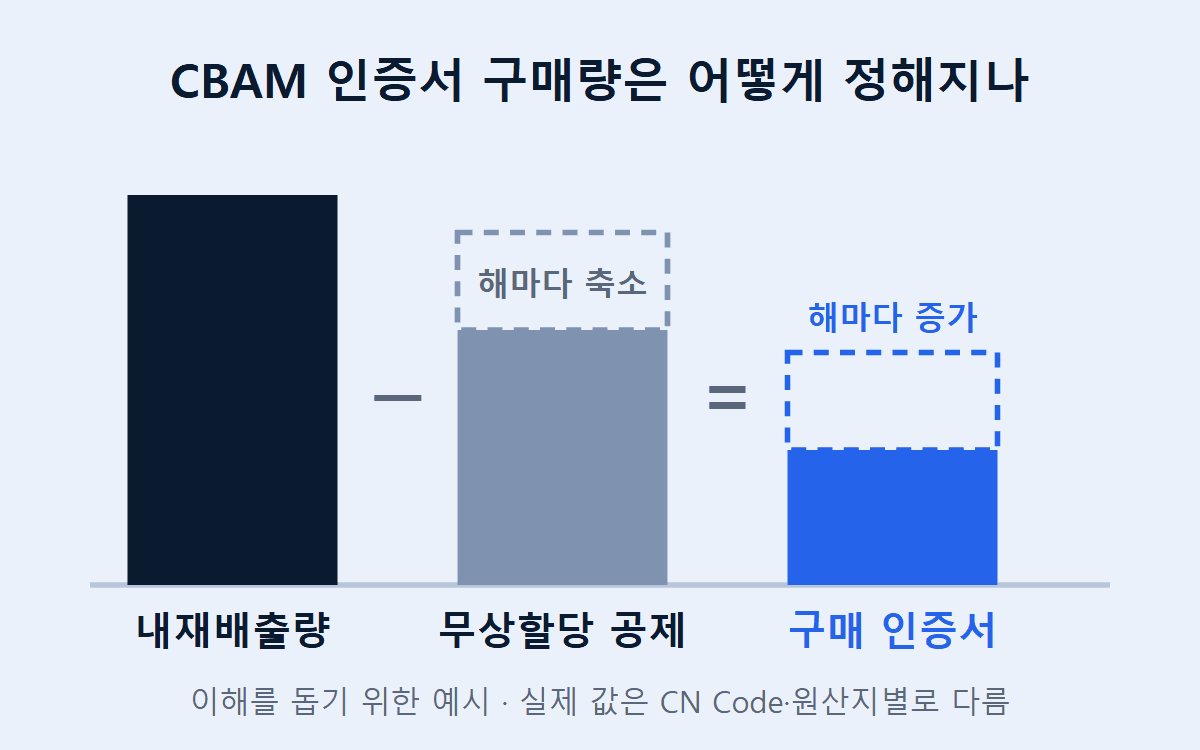
EU 역내 생산자는 아직 무료 배출권(무상할당)을 일부 받고 있습니다. 그래서 수입품에도 그만큼을 빼 주고, 원산지에서 이미 낸 탄소가격이 있으면 그것도 뺍니다. 사야 할 인증서는 내재배출량에서 무상할당 공제와 원산지 탄소가격을 뺀 만큼입니다.
가상의 숫자로 보면, 톤당 내재배출량 2.0톤인 제품 1,000톤의 내재배출량은 2,000톤입니다. 무상할당 공제가 톤당 1.4톤이라면 1,400톤이 빠지고, 사야 할 인증서는 600장이 됩니다. 실제 값은 제품의 CN Code(EU 품목 분류 코드)와 원산지에 따라 다릅니다.
문제는 이 공제가 해마다 줄어든다는 점입니다. 2026년에는 무상할당의 97.5%를 빼 주지만, 비율이 매년 낮아져 현행 일정대로라면 2034년에는 공제가 없어집니다. 같은 양을 같은 배출량으로 수출해도 사야 할 인증서는 매년 늘어납니다.
기본값과 실측값, 둘 다 계산해 둔다
실측 데이터가 없으면 EU가 품목·원산지별로 정한 기본값을 씁니다. 확정기간 기본값에는 실측값보다 불리하도록 가산치가 붙고, 이 가산치는 단계적으로 커집니다. 지금은 기본값이 유리한 품목도 있지만, 공제가 줄고 가산치가 커지면 어느 시점에는 실측값이 더 유리해집니다.
소재 기업의 배출량에서 가장 큰 비중은 대개 사 온 원료에서 나옵니다. 그런데 원료 공급사가 검증된 값을 주지 않거나, 도매상을 거쳐 사 와서 생산자를 특정하기 어려운 경우가 많습니다. 자사 공정 배출과 원료 배출은 따로 계산하므로, 공급사별로 나눠 비교하면 어느 공급사 데이터부터 받아야 할지 보입니다.
- 자사 공정 배출과 원료 배출을 나눠 계산
- 공급사별로 실측값과 기본값을 비교
- 실측값이 유리해지는 시점을 미리 확인
아직 정해지지 않은 것: 스크랩
현재 기준에서 스크랩은 내재배출량이 없는 것으로 봅니다. 그래서 스크랩 비율을 높이면 구매량이 줄어듭니다. 그러나 EU 이사회는 2026년 6월 생산 공정에서 나온 스크랩을 원료처럼 배출량을 매기는 입장을 냈고, 10월 1차 협상에서는 결론이 나지 않았습니다. 11월 말 다음 협상이 예정돼 있습니다.
확정되기 전까지는 현행 기준으로 계산하되, 기준이 바뀌었을 때의 시나리오를 하나 더 준비해 두는 편이 안전합니다.
반복되는 계산은 체계로 받는다
CBAM 계산은 한 해로 끝나지 않습니다. 공제는 매년 줄고, 기본값은 재검토되고, 스크랩 기준은 협상 결과에 따라 바뀝니다. 탄소중립연구원은 CBAM 대응을 세 단계로 나눠 봅니다.
- 1단계 — 기본값으로 신고한다
- 2단계 — 자사 데이터를 실측하고 검증에 대응한다
- 3단계 — 공급망의 검증된 데이터로 구매 정책까지 바꾼다
어느 단계에서 시작하든 기본값과 실측값을 비교한 계산과 근거를 남겨 두면, 다음 해에 처음부터 다시 계산하지 않아도 됩니다. 이때 정리한 원료·에너지·공정 데이터는 유럽 고객사가 제품 탄소발자국(PCF)을 요구할 때 기초 데이터로 다시 쓸 수 있습니다.
FAQ
자주 묻는 질문
한국 수출기업이 직접 CBAM 인증서를 사야 하나요?
인증서를 사고 제출하는 의무는 EU 내 수입자(승인 신고인)에게 있습니다. 다만 몇 장을 살지는 수출기업이 제공한 내재배출량 자료로 정해지므로, 수출기업도 계산 구조와 자료를 준비해야 합니다.
기본값으로 내는 게 더 유리할 수도 있나요?
품목과 원산지에 따라 지금은 기본값이 유리한 경우도 있습니다. 그러나 기본값 가산치는 단계적으로 커지고 무상할당 공제는 줄어들기 때문에, 둘을 함께 계산해 유리한 쪽이 바뀌는 시점을 미리 보는 것이 좋습니다.
스크랩 비율을 높이면 인증서를 덜 사도 되나요?
현재 기준으로는 스크랩에 내재배출량을 매기지 않아 비율을 높이면 구매량이 줄어듭니다. 다만 공정 스크랩에도 배출량을 매기는 방안이 협상 중이라, 바뀌었을 때의 시나리오도 함께 준비하는 것이 안전합니다.
언제부터 준비해야 하나요?
수입자는 2027년 3월 말부터 분기마다 일정량의 인증서를 보유해야 합니다. 그래서 수출기업은 2026년 실적이 마감되기 전, 잠정 데이터로 12월부터 구매량을 미리 계산해 두는 것이 좋습니다.
CBAM 숫자를 제품 탄소발자국(PCF)으로 써도 되나요?
두 숫자는 경계와 산정 방법이 달라 그대로 옮겨 쓸 수 없습니다. 다만 CBAM을 위해 정리한 원료·에너지·공정 데이터는 PCF 산정의 기초 데이터로 다시 쓸 수 있습니다.
관련 링크
*본 글은 2026년 11월 기준 EU 공식 법령과 공개 자료를 정리한 것이며, 탄소중립연구원이 수행한 특정 기업의 프로젝트 사례가 아닙니다. 계산 예시의 수치는 이해를 돕기 위한 가상의 값입니다. 실제 기본값과 무상할당 공제는 제품의 CN Code와 원산지에 따라 다르며, 스크랩 처리와 하위제품 확대 등 일부 내용은 EU 입법 절차가 진행 중이어서 달라질 수 있습니다.